
4.90 / 5.00 Bewertungen
§ Steuerberater und Rechtsanwalt aus einer Hand
§ Schutz vor Finanzamt und Krankenkassen
§ Außergerichtliche Lösungsfindung
§ Vertretung vor Gericht
Bei Steuerproblemen sollte schnell gehandelt werden um strafrechtliche Konsequenzen zu vermeiden.
4.90 / 5.00 Bewertungen
§ Steuerberater und Rechtsanwalt aus einer Hand
§ Schutz vor Finanzamt und Krankenkassen
§ Außergerichtliche Lösungsfindung
§ Vertretung vor Gericht
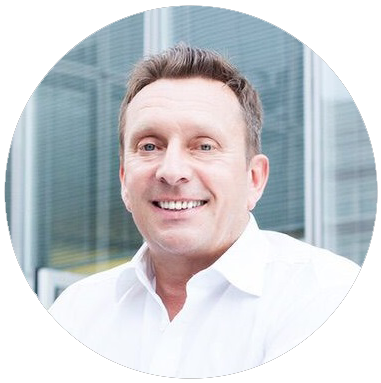
Eric Norbert Heidefeld
1990: Erstes juristisches Staatsexamen
1993: Zweites juristisches Staatsexamen und Zulassung als Rechtsanwalt
1996: Verleihung des Titels Fachanwalt für Steuerrecht
2001: Steuerberaterexamen und Bestellung als Steuerberater
2008: Gründung der Kanzlei Heidefeld
Unser Team ist für Sie da
Steuerrecht ist komplex – gut, wenn Sie einen Partner an Ihrer Seite haben, der mehr kann als nur Zahlen.
In unserer Kanzlei in Düsseldorf erwartet Sie ein Team, das steuerliche und rechtliche Kompetenz vereint: Als Steuerberater, Fachanwalt für Steuerrecht und Rechtsanwalt vertreten wir Ihre Interessen ganzheitlich und vorausschauend.
Für umfassende Lösungen arbeiten wir mit spezialisierten Kooperationspartnern in weiteren Rechtsgebieten sowie einer unabhängigen Unternehmensberatung zusammen. So erhalten Sie umfangreiche rechtliche und betriebswirtschaftliche Expertise – effizient, abgestimmt und ganzheitlich.
Besuchen Sie uns an unserem zentral gelegenen Standort in der Kasernenstraße Düsseldorf – mit komfortablen Parkmöglichkeiten direkt vor Ort oder im nahegelegenen Parkhaus.
Eric Norbert Heidefeld
1990: Erstes juristisches Staatsexamen
1993: Zweites juristisches Staatsexamen und Zulassung als Rechtsanwalt
1996: Verleihung des Titels Fachanwalt für Steuerrecht
2001: Steuerberaterexamen und Bestellung als Steuerberater
2008: Gründung der Kanzlei Heidefeld
Unser Team ist für Sie da
Steuerrecht ist komplex – gut, wenn Sie einen Partner an Ihrer Seite haben, der mehr kann als nur Zahlen.
In unserer Kanzlei in Düsseldorf erwartet Sie ein Team, das steuerliche und rechtliche Kompetenz vereint: Als Steuerberater, Fachanwalt für Steuerrecht und Rechtsanwalt vertreten wir Ihre Interessen ganzheitlich und vorausschauend.
Für umfassende Lösungen arbeiten wir mit spezialisierten Kooperationspartnern in weiteren Rechtsgebieten sowie einer unabhängigen Unternehmensberatung zusammen. So erhalten Sie umfangreiche rechtliche und betriebswirtschaftliche Expertise – effizient, abgestimmt und ganzheitlich.
Besuchen Sie uns an unserem zentral gelegenen Standort in der Kasernenstraße Düsseldorf – mit komfortablen Parkmöglichkeiten direkt vor Ort oder im nahegelegenen Parkhaus.
4.90 / 5.00 Bewertungen bei Google
Auch wenn es „brennt“ sind wir erreichbar!
Wenn die Steuerfahndung vor der Tür steht oder eine Betriebsprüfung ansteht, ist schnelle und kompetente Hilfe gefragt. Bewahren Sie Ruhe – wir sind kurzfristig erreichbar und stehen Ihnen als erfahrener Rechtsbeistand zur Seite. Sie müssen keine Angaben machen, bis wir vor Ort sind.
Mit umfassender Erfahrung im Umgang mit Finanzbehörden übernehmen wir die Kommunikation und sorgen für eine fristgerechte und korrekte Abwicklung. Selbst in komplexen Fällen finden wir klare, rechtssichere Lösungen.
Kontaktieren Sie uns – unser Team ist bereit, wenn es darauf ankommt.
Aktenzeichen: 14 K 70/23 E
Rechtsanwalt und Steuerberater Heidefeld konnte in einem aktuellen Fall vor dem Finanzgericht Düsseldorf (Aktenzeichen: 14 K 70/23 E) einen wichtigen Erfolg für seine Mandanten erzielen. Der Fall betraf eine Rückforderungsforderung des Finanzamts in Höhe von 57.431,03 Euro, die auf vermeintlich falsch eingetragene ausschüttungsgleiche Erträge aus Anteilen ausländischer Investmentfonds zurückzuführen war. Mehr dazu
Aktenzeichen: 2 O 299/25
Rechtsanwalt und Steuerberater Heidefeld konnte in einem aktuellen Verfahren vor dem Landgericht Krefeld (Aktenzeichen: 2 O 299/25) einen bedeutenden Erfolg für seine Mandantin erzielen. Gegenstand des Rechtsstreits war eine Klage eines Steuerberaters und Rechtsanwalts auf Zahlung angeblich offener Steuerberatungsgebühren in Höhe von 53.256 Euro. Mehr dazu
Beraten statt sofort zahlen!
Bevor Sie vorschnell Forderungen des Finanzamts begleichen, lohnt sich eine fundierte Beratung. Mit unserer steuerlichen und rechtlichen Expertise finden wir oft bessere Lösungen – ohne langen Streit und mit klarem wirtschaftlichem Vorteil für Sie oder Ihr Unternehmen.
Unser Alleinstellungsmerkmal: Wir vereinen in einem Team die Kompetenzen als Steuerberater, Fachanwalt für Steuerrecht und Rechtsanwalt. So bieten wir Ihnen ganzheitliche Strategien, um Konflikte mit dem Finanzamt effizient, rechtssicher und oft außergerichtlich zu lösen.
Vermeiden Sie unnötige Zahlungen – lassen Sie sich beraten, bevor Sie handeln.
Hier finden Sie Antworten auf häufige Fragen sowie aktuelle Informationen rund um Steuern, Finanzamt und steuerrechtliche Themen. Sie haben ein individuelles Anliegen? Sprechen Sie uns gerne an – wir nehmen uns Zeit für Ihr Anliegen und beraten Sie persönlich.
Wer nachträglich feststellt, dass eine Steuererklärung unrichtig oder unvollständig war, kann nach § 153 AO zur unverzüglichen Berichtigung verpflichtet sein. Wurde dadurch möglicherweise eine Steuer verkürzt, ist zusätzlich zu prüfen, ob eine Steuerhinterziehung (§ 370 AO) oder eine leichtfertige Steuerverkürzung vorliegt.
Unter bestimmten Voraussetzungen kann eine strafbefreiende Selbstanzeige nach § 371 AO möglich sein. Entscheidend sind insbesondere Vollständigkeit und der richtige Zeitpunkt – daher sollten Berichtigungen nicht vorschnell ohne fachliche Prüfung eingereicht werden.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die steuerlichen Auswirkungen prüfen, erforderliche Korrekturen vorbereiten und gleichzeitig die steuerstrafrechtlichen Möglichkeiten beurteilen.
Ja, eine rechtzeitige und vollständige Korrektur kann unter bestimmten Voraussetzungen verhindern, dass ein Steuerstrafverfahren eingeleitet wird oder strafrechtliche Folgen eintreten. Maßgeblich sind insbesondere § 153 AO und bei einer möglichen Steuerhinterziehung die Voraussetzungen der Selbstanzeige nach § 371 AO.
Entscheidend sind der Zeitpunkt und die Vollständigkeit der Korrektur. Wurde eine Steuerhinterziehung bereits entdeckt oder ein Steuerstrafverfahren eingeleitet, kann eine strafbefreiende Selbstanzeige ausgeschlossen sein.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die steuerliche Korrektur und die steuerstrafrechtliche Prüfung unmittelbar aufeinander abstimmen.
Eine strafbefreiende Selbstanzeige nach § 371 AO kommt grundsätzlich in Betracht, wenn eine Steuerhinterziehung vorliegt und die gesetzlichen Voraussetzungen erfüllt sind. Entscheidend ist insbesondere, dass die bislang unrichtigen oder fehlenden Angaben vollständig korrigiert bzw. nachgeholt werden und noch kein gesetzlicher Ausschlussgrund vorliegt.
Eine Selbstanzeige kann unter anderem ausgeschlossen sein, wenn die Tat bereits entdeckt wurde, eine Prüfung oder ein Steuerstrafverfahren begonnen hat oder bestimmte Hinterziehungsbeträge überschritten werden. Deshalb sollte vor einer Korrektur sorgfältig geprüft werden, ob und in welcher Form eine Selbstanzeige möglich ist.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die steuerliche Aufarbeitung und die strafrechtlichen Voraussetzungen gemeinsam prüfen und die erforderlichen Schritte koordinieren.
Steuerliche und steuerstrafrechtliche Fragen greifen häufig unmittelbar ineinander. Während der Steuerberater die steuerlichen Sachverhalte aufarbeitet und Korrekturen vorbereitet, prüft der Steuerstrafverteidiger die strafrechtlichen Auswirkungen und entwickelt die passende Verteidigungsstrategie.
Die Beratung aus einer Hand ermöglicht eine direkte Abstimmung beider Bereiche, vermeidet widersprüchliche Vorgehensweisen und sorgt dafür, dass steuerliche Berichtigungen und die steuerstrafrechtliche Verteidigung von Anfang an aufeinander abgestimmt sind.
Bei einer Steuerhinterziehung kann eine Schadenswiedergutmachung, insbesondere durch die Nachzahlung hinterzogener Steuern und Zinsen, für das weitere Verfahren von Bedeutung sein. Ein Steueranwalt kann die steuerlichen Auswirkungen prüfen, die Höhe der Nachzahlung ermitteln und die erforderlichen Schritte mit dem Finanzamt abstimmen.
Als Steuerberater und Steuerstrafverteidiger aus einer Hand lassen sich dabei die steuerliche Aufarbeitung und die strafrechtliche Verteidigung unmittelbar miteinander koordinieren.
Ja, ein Steuerstrafverfahren kann unter bestimmten Voraussetzungen eingestellt werden. Je nach Einzelfall kommen insbesondere Einstellungen nach §§ 153, 153a StPO oder bei Steuerstraftaten die besonderen Regelungen der Abgabenordnung in Betracht.
Entscheidend sind unter anderem die Schwere des Tatvorwurfs, die Höhe der hinterzogenen Steuern, die Beweislage und eine mögliche Schadenswiedergutmachung. Ein Steuerstrafverteidiger kann die Voraussetzungen prüfen und auf eine sachgerechte Verfahrensbeendigung hinwirken.
Die Kombination aus Steuerberater und Steuerstrafverteidiger aus einer Hand ermöglicht dabei, steuerliche Korrekturen und die strafrechtliche Strategie unmittelbar aufeinander abzustimmen.
Eine frühzeitige Beratung schafft Handlungsspielraum, bevor aus steuerlichen Unstimmigkeiten ein Steuerstrafverfahren entsteht. Fehler können geprüft, steuerliche Korrekturen vorbereitet und mögliche Risiken frühzeitig erkannt werden.
Gerade bei einer drohenden Steuerprüfung, Selbstanzeige oder Steuerstrafverfahren ist eine abgestimmte Vorgehensweise entscheidend. Als Steuerberater und Steuerstrafverteidiger aus einer Hand verbinden wir die steuerliche Aufarbeitung mit der strafrechtlichen Prüfung und können die weiteren Schritte gezielt aufeinander abstimmen.
Wir unterstützen bei steuerlichen und steuerstrafrechtlichen Fragestellungen – von fehlerhaften Steuererklärungen, Selbstanzeigen und Steuerprüfungen bis hin zu bereits eingeleiteten Steuerstrafverfahren. Dazu gehören auch Vorwürfe wie Steuerhinterziehung, leichtfertige Steuerverkürzung oder die Unterstützung bei steuerlichen Ermittlungsmaßnahmen.
Als Steuerberater und Steuerstrafverteidiger aus einer Hand verbinden wir die steuerliche Aufarbeitung mit der strafrechtlichen Verteidigung und stimmen beide Bereiche direkt aufeinander ab.
Eine Haus- oder Wohnungsdurchsuchung im Steuerstrafverfahren bedarf grundsätzlich eines richterlichen Durchsuchungsbeschlusses. Nur bei Gefahr im Verzug kann sie ausnahmsweise durch Staatsanwaltschaft oder Polizei angeordnet werden.
Betroffene sollten Ruhe bewahren, keine Angaben zur Sache machen und von ihrem Schweigerecht Gebrauch machen. Ein Steuerfachanwalt kann die Rechtmäßigkeit der Durchsuchung sowie die Sicherstellung und Verwertbarkeit von Beweismitteln prüfen.
Die Kombination aus Steuerberatung und Steuerstrafverteidigung aus einer Hand ermöglicht es zugleich, die steuerlichen Sachverhalte aufzuarbeiten, mögliche Korrekturen vorzunehmen und die weitere Verteidigungsstrategie darauf abzustimmen.
Nach § 162 AO kann das Finanzamt Besteuerungsgrundlagen schätzen, wenn diese nicht zuverlässig ermittelt werden können – beispielsweise weil erforderliche Unterlagen fehlen, Aufzeichnungen nicht vorgelegt werden oder die Buchführung wesentliche Mängel aufweist.
Die Schätzung muss sich dabei an den wahrscheinlichen tatsächlichen Besteuerungsgrundlagen orientieren. Besonders häufig kommt es bei Betriebsprüfungen zu Schätzungen aufgrund von Unstimmigkeiten in der Kassenführung, etwa in der Gastronomie oder im Einzelhandel.
Eine Schätzung ist jedoch nicht automatisch gerechtfertigt. Formelle Mängel allein reichen nicht zwangsläufig aus, wenn dadurch die sachliche Richtigkeit der Buchführung nicht ernsthaft infrage gestellt wird.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die Grundlagen und Methodik der Schätzung prüfen, deren Höhe fachlich angreifen und gemeinsam mit Ihnen eine belastbare Gegenargumentation gegenüber dem Finanzamt entwickeln.
Eine ordnungsgemäße Buchführung und vollständige steuerliche Erklärung können das Risiko von Hinzuschätzungen und daraus resultierenden Steuernachzahlungen deutlich reduzieren. Werden diese Aufgaben auf den Steuerberater übertragen, kann sich daraus unter bestimmten Voraussetzungen auch eine Beraterhaftung ergeben.
Die Verantwortung des Unternehmers für eigene Pflichten – etwa die ordnungsgemäße Kassenführung – bleibt jedoch grundsätzlich bestehen. Kommt es aufgrund einer fehlerhaften Beratung oder Bearbeitung zu einem steuerlichen Schaden, kann im Einzelfall geprüft werden, ob Schadensersatzansprüche gegen den Steuerberater bestehen.
Gerade bei Hinzuschätzungen, insbesondere aufgrund von Mängeln in der Kassenführung, ist eine fachkundige Prüfung entscheidend. Ein Steuerberater und Steuerfachanwalt aus einer Hand kann sowohl die steuerliche Berechtigung und Höhe der Schätzung als auch mögliche Haftungsansprüche prüfen und die entsprechenden Schritte gegenüber Finanzamt oder Berater einleiten.
Bei einer Umsatzsteuer-Nachschau nach § 27b UStG kann die Finanzverwaltung Geschäftsräume grundsätzlich ohne vorherige Ankündigung während der Geschäfts- und Arbeitszeiten betreten, um umsatzsteuerlich relevante Sachverhalte zu prüfen. Anlass können beispielsweise unplausible oder berichtigte Umsatzsteuervoranmeldungen, fehlende Voranmeldungen oder Abweichungen zur Umsatzsteuer-Jahreserklärung sein. Eine Nachschau kann jedoch auch ohne konkreten Verdacht erfolgen, etwa zur Überprüfung der tatsächlichen Geschäftstätigkeit.
Betroffene sollten die Prüfung ermöglichen, sich jedoch auf den Prüfungsgegenstand beschränken und keine unnötigen Angaben oder Unterlagen freiwillig herausgeben. Die Finanzverwaltung kann bei entsprechenden Feststellungen ohne vorherige Prüfungsanordnung in eine Außenprüfung übergehen.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die Umsatzsteuer-Nachschau begleiten, die steuerlichen Sachverhalte fachlich einordnen und bei einem Übergang zur Außenprüfung oder möglichen steuerstrafrechtlichen Konsequenzen unmittelbar die weitere Strategie übernehmen.
Bei einer Außenprüfung überprüft die Finanzverwaltung steuerlich relevante Sachverhalte, insbesondere Buchführung, Belege, Umsatzsteuer und Lohnsteuer. Je nach Prüfungsumfang kann es sich beispielsweise um eine Betriebsprüfung, Umsatzsteuer-Sonderprüfung oder Lohnsteuer-Außenprüfung handeln. Auch Prüfungen der Deutschen Rentenversicherung können für Unternehmen erhebliche steuerliche und sozialversicherungsrechtliche Folgen haben.
Besondere Risiken bestehen unter anderem bei Kassenführung, Umsatzsteuer, Lohnabrechnungen, Scheinselbstständigkeit und der sozialversicherungsrechtlichen Einordnung von GmbH-Geschäftsführern.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann bereits im Vorfeld die Unterlagen und Risiken prüfen, die Prüfung fachlich begleiten und auf Beanstandungen der Finanzverwaltung reagieren. Entstehen im Rahmen der Prüfung steuerstrafrechtliche Vorwürfe, kann die Verteidigung unmittelbar übernommen und mit der steuerlichen Beratung abgestimmt werden.
Wird einem Einspruch nicht abgeholfen, kann grundsätzlich Klage beim zuständigen Finanzgericht erhoben werden. Dafür gilt in der Regel eine Klagefrist von einem Monat nach Bekanntgabe der Einspruchsentscheidung. Da ein Finanzgerichtsverfahren formale Anforderungen stellt und mit Zeit- und Kostenaufwand verbunden sein kann, sollte bereits im Einspruchsverfahren eine möglichst umfassende rechtliche und steuerliche Prüfung erfolgen.
Wichtig: Einspruch und Klage haben grundsätzlich keine aufschiebende Wirkung. Unter bestimmten Voraussetzungen kann deshalb zusätzlich eine Aussetzung der Vollziehung beantragt werden.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die Erfolgsaussichten und Kosten eines Vorgehens einschätzen, den Einspruch fachlich begründen und – wenn erforderlich – das Verfahren vor dem Finanzgericht begleiten. So können steuerliche Argumentation und rechtliche Vertretung von Beginn an aufeinander abgestimmt werden.
Grundsätzlich haftet eine GmbH mit ihrem gesamten Gesellschaftsvermögen. Eine persönliche Haftung des Geschäftsführers oder der Gesellschafter besteht grundsätzlich nicht, kann aber unter bestimmten Voraussetzungen eintreten.
Insbesondere der Insolvenzverwalter kann Ansprüche gegen den Geschäftsführer prüfen und geltend machen, etwa wegen Pflichtverletzungen, fehlerhafter Buchführung oder Bilanzierung, Gläubigerbenachteiligung oder einer verspäteten Stellung des Insolvenzantrags. Auch eine mögliche Haftung des Steuerberaters kann im Einzelfall relevant werden.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die steuerlichen und rechtlichen Zusammenhänge umfassend prüfen, mögliche Haftungsrisiken frühzeitig erkennen und Geschäftsführer sowie Gesellschafter bei der Abwehr unberechtigter Ansprüche unterstützen.
Wir begleiten Unternehmen von der Gründung bis zur Betriebsaufgabe oder zum Verkauf und beraten zu steuerlichen und rechtlichen Fragen. Dazu gehören unter anderem die Wahl der passenden Rechtsform, Umsatzsteuer und Kleinunternehmerregelung, Gewinnermittlung oder Bilanzierung sowie die ordnungsgemäße Kassenführung.
Wir übernehmen Buchhaltung, Lohnabrechnungen, Jahresabschlüsse und Steuererklärungen und unterstützen bei steuerlichen Fragestellungen im laufenden Geschäftsbetrieb.
Ein besonderer Vorteil ist die Verbindung von Steuerberatung und Steuerfachanwaltskompetenz aus einer Hand. Dadurch können steuerliche, rechtliche und – bei Bedarf – steuerstrafrechtliche Fragestellungen unmittelbar miteinander abgestimmt werden.
Steuerschulden können beispielsweise durch verspätete Steuererklärungen, Betriebsprüfungen oder hohe Steuernachzahlungen entstehen. Wichtig ist, frühzeitig zu handeln, da Steuerbescheide grundsätzlich vollstreckbar sind, auch wenn Einspruch oder Klage eingelegt wurde.
Je nach Situation kommen Aussetzung der Vollziehung, Stundung oder Vollstreckungsschutz in Betracht. Auch die Prüfung der Steuerbescheide auf Fehler und die Verhandlung mit dem Finanzamt können helfen, die finanzielle Belastung zu reduzieren oder eine tragfähige Lösung zu erreichen.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann sowohl die steuerliche Grundlage der Forderungen prüfen als auch die rechtlichen Möglichkeiten gegenüber dem Finanzamt ausschöpfen und Sie bei der Entwicklung einer individuellen Lösung unterstützen.
Bei einer Erbschaft oder Schenkung können umfangreiche steuerliche und rechtliche Fragen entstehen. Entscheidend ist zunächst, ob eine Erbschaft, Erbengemeinschaft, ein Vermächtnis oder ein Pflichtteilsanspruch vorliegt. Auch die Frage, ob und wann eine Erwerbsanzeige oder Erbschaftsteuererklärung gegenüber dem Finanzamt erforderlich ist, sollte frühzeitig geklärt werden.
Darüber hinaus sind unter anderem Freibeträge, abzugsfähige Nachlassverbindlichkeiten und die korrekte Bewertung des erworbenen Vermögens zu berücksichtigen. Fehler oder eine verspätete Anzeige können steuerliche und unter Umständen auch steuerstrafrechtliche Folgen haben.
Ein Steuerberater und Steuerfachanwalt aus einer Hand kann die steuerlichen und rechtlichen Aspekte des Erwerbs gemeinsam prüfen, die erforderlichen Erklärungen erstellen und Sie bei der Kommunikation mit dem Finanzamt umfassend begleiten.
Zu entscheiden wäre weiter, ob der Erbe oder die Erbengemeinschaft ( Erbschein wäre beim zuständigen Amtsgericht zu beantragen ) bzw. der Erwerber einer Schenkung) verpflichtet sind , eine Erwerbsanzeige beim Finanzamt zu machen. Die Folgen des Unterlassens der Erwerbanzeige regelt § 30 ErbStG. Der Erwerber kann sich unter Umständen einer Steuerhinterziehung strafbar machen, bzw. einer leichtfertigen Steuerverkürzung ( §§ 370, 378 AO).
In jedem Falle sollte sich ein Erwerber ob nun durch Erbschaft oder Schenkung in jedem Falle fachlichen Rat einholen, ob nun die Erbschaft dem Finanzamt anzuzeigen ist, ob eine Erbschaftsteuererklärung abzugeben ist, wenn ja in welcher Form. Können Erbschaftverbindlichkeiten dabei abgezogen, in welcher Höhe ist ein Freibetrag zu gewähren etc..
